Inleiding
De provincie Drenthe opereert in een omgeving die wordt gekenmerkt door toenemende complexiteit en onzekerheid. Maatschappelijke, financiële en bestuurlijke ontwikkelingen brengen risico’s met zich mee die van invloed kunnen zijn op het realiseren van provinciale doelstellingen. Een samenhangend ingericht risicomanagement is daarom noodzakelijk ter ondersteuning van de bestuurlijke besluitvorming en het verantwoord sturen op doelrealisatie.
Risicomanagement is binnen de provincie Drenthe ingericht als een continu proces. Het richt zich op het systematisch identificeren, analyseren en beheersen van risico’s en het expliciet maken van afwegingen tussen risico’s en beschikbare middelen. Door het treffen van beheersmaatregelen en het aanhouden van een risicoreserve worden risico’s zoveel mogelijk beheerst en, indien nodig, financieel opgevangen.
De omvang van de risicoreserve is gebaseerd op een periodieke inventarisatie en kwantificering van de provinciale risico’s. Daarbij wordt onderscheid gemaakt tussen risico’s die binnen de reguliere bedrijfsvoering kunnen worden opgevangen en risico’s waarvoor een beroep op de weerstandscapaciteit noodzakelijk kan zijn.
Risicomanagement is verankerd in de planning- en controlcyclus en daarmee onderdeel van de reguliere sturing en verantwoording. De provincie werkt aan verdere professionalisering, onder meer door het vastleggen van beleid, het verduidelijken van taken en verantwoordelijkheden, het vergroten van het risicobewustzijn binnen de organisatie en het ondersteunen van het proces met passende systemen. Hierbij is sprake van gedeelde verantwoordelijkheid van Provinciale Staten, Gedeputeerde Staten en de ambtelijke organisatie.
De paragraaf weerstandsvermogen en risicobeheersing geeft inzicht in de belangrijkste risico’s en in de beschikbare weerstandscapaciteit om deze risico’s op te vangen. Het weerstandsvermogen wordt bepaald door de relatie tussen de omvang van de risico’s en de beschikbare incidentele en structurele weerstandscapaciteit. Onder weerstandscapaciteit wordt verstaan de middelen en mogelijkheden waarover de provincie beschikt om niet begrote kosten te dekken.
Achtereenvolgens wordt ingegaan op:
– het provinciaal beleid inzake weerstandsvermogen en risicomanagement;
– de beschikbare incidentele en structurele weerstandscapaciteit;
– de totale weerstandscapaciteit;
– de inventarisatie en beheersing van risico’s;
– de relatie tussen de benodigde en beschikbare weerstandscapaciteit.
De wijze waarop de provincie Drenthe invulling geeft aan risicomanagement is vastgelegd in de Nota weerstandsvermogen en risicomanagement 2024, vastgesteld door Provinciale Staten op 18 december 2024 als onderdeel van het Financieel beleid 2024. Ter verdere uitwerking is het Uitvoeringskader integraal risicomanagement vastgesteld, dat richtinggevend is voor de organisatiebrede toepassing.
Een afzonderlijk aandachtsgebied binnen het risicomanagement betreft het verstrekken van leningen en garanties ter realisatie van provinciale beleidsdoelen. De hiermee samenhangende risico’s worden opgevangen binnen de Reserve opvang revolverend financieren. Een nadere toelichting is opgenomen in de paragraaf Financiering.
Actuele ontwikkelingen
De Provincie Drenthe wordt ook in 2027 geconfronteerd met een aantal ontwikkelingen die van invloed kunnen zijn op het risicoprofiel en het weerstandsvermogen. De financiële risico’s van meer algemene aard, zoals aanhoudende inflatie en een krappe arbeidsmarkt, blijven impact hebben. Deze ontwikkelingen kunnen leiden tot hogere kosten, onder meer door stijgende materiële kosten en loonkosten en druk op de inzetbaarheid van personeel.
In juni 2026 hebben de fondsbeheerders van het Provinciefonds het collectieve advies van het IPO voor een nieuw verdeelmodel overgenomen. Dit nieuwe verdeelmodel voorziet in een betere aansluiting met het uitgavenpatroon van de Provincies door het gebruik van een nieuwe set maatstaven. Ook is sprake van een grotere verevening van eigen inkomsten. Daarnaast zijn afspraken gemaakt over de stabiliteit en periodiek onderhoud. De uitvoering van periodiek onderhoud (voor het eerst in 2029) kan leiden tot een wijziging in de verdeling en dus de inkomsten voor Provincie Drenthe. Deze onzekerheden worden betrokken bij de risico-inschatting en de meerjarige financiële beoordeling.
Ten aanzien van de provinciale belastingopbrengsten uit opcenten blijft sprake van enige onzekerheid. Hoewel in het regeerakkoord van het kabinet Jetten niet wordt ingezet op de invoering van rekeningrijden, wordt wel verder onderzocht of de belastinggrondslag moet worden gewijzigd van gewicht naar oppervlakte. Daarnaast wijzigt het beleid rondom het belasten van elektrische voertuigen regelmatig. Hoewel Provincies in ieder geval tot en met 2029 worden gecompenseerd voor de derving door kortingen voor elektrische voertuigen, blijft dit zorgen voor onzekerheid. Voor de raming van de inkomsten uit opcenten gaan wij uit van de meest recente opgaven van de belastingdienst. Daarnaast volgen wij de ontwikkelingen rondom wetgeving op de voet.
Sinds 1 januari 2025 handhaaft de Belastingdienst volledig op schijnzelfstandigheid. De provincie maakt gebruik van inhuur en zzp’ers en loopt daarmee risico’s op naheffingen en, vanaf 2026, mogelijke boetes. De provincie heeft maatregelen getroffen om te voldoen aan de geldende regelgeving en monitort de naleving actief, mede in het licht van de voorgenomen Wet VBAR.
Eind 2024 zijn er door de Raad van State uitspraken gedaan over intern salderen bij de Amercentrale en Rendac. Deze uitspraken veranderen de manier waarop stikstofvergunningen worden beoordeeld en hebben grote gevolgen voor alle projecten die stikstof uitstoten. De uitspraken hebben directe gevolgen voor vergunningverlening in verschillende sectoren activiteiten, waaronder: Pas-melders, woningbouw, industrie, infrastructuur, evenementen, landbouw en bepaalde natuurherstelprojecten.
Tot slot is de provincie geconfronteerd met aansprakelijkstellingen van twee biovergisters in verband met vermeende schade als gevolg van informatieverstrekking over de aanwezigheid van amfetamine in digestaat. De claims bedragen gezamenlijk circa € 12 tot € 13 miljoen. De afhandeling is in handen van de verzekeraar en afhankelijk van lopende juridische procedures. Op dit moment is nog niet vast te stellen of en in welke mate dit leidt tot financiële gevolgen voor de provincie.
Provinciaal beleid
Om de ambities van de provincie te realiseren is het van belang dat de provinciale middelen zo effectief mogelijk ingezet worden.
De uitgangspunten die de provincie hanteert bij het omgaan met tegenvallers c.q. voorgevallen risico’s zijn ten opzichte van het verleden enigszins aangescherpt.
(waarbij een volgende stap pas aan de orde is, als een eerdere stap geen oplossing oplevert):
- Gedeputeerde Staten lossen financiële tegenvallers in eerste aanleg op binnen de geautoriseerde programma’s en met inachtneming van het verstrekte (sub)mandaat.
- Gedeputeerde Staten kunnen aan Provinciale Staten uitsluitend voorstellen doen tot het verschuiven van budgetten tussen programma’s en/of een beroep op algemene middelen als sprake is van bijzondere gevallen en/of onontkoombare ontwikkelingen.
- Gedeputeerde Staten voorzien voorstellen die gedurende het begrotingsjaar een beroep doen op de algemene middelen van een expliciete onderbouwing waaruit aantoonbaar blijkt dat er sprake is van bijzondere gevallen en/of onontkoombare ontwikkelingen.
- Van bijzondere gevallen en/of onontkoombare ontwikkelingen is sprake in de volgende gevallen:
- Er zijn externe ontwikkelingen waarop de provincie zelf geen invloed heeft en niet zelf kan bijsturen.
- Er is geen achterliggende reserve waarop een beroep kan worden gedaan
- Er is geen mogelijkheid tot ombuigingen binnen de geautoriseerde programma’s
- Er is aantoonbaar geen sprake van schuld en/of nalatigheid bij Gedeputeerde Staten.
Op basis van deze regels komt de Algemene Reserve pas in beeld, als aangetoond alle andere mogelijkheden uitgeput zijn en er sprake is van bijzondere omstandigheden. Voor de Risicoreserve blijft gelden, dat deze meer 'geoormerkt' is voor die risico's die onderdeel zijn van de voortgaande analyse in het kader van het provinciale risicomanagement.
Beschikbare weerstandscapaciteit
Om de beschikbare weerstandscapaciteit te bepalen moet er gekeken worden naar de middelen en mogelijkheden waarover de provincie beschikt om niet begrote kosten te dekken. Hierbij kan een onderscheid worden gemaakt tussen incidentele en structurele weerstandscapaciteit.
Incidentele weerstandscapaciteit
De incidentele weerstandscapaciteit is het vermogen dat ingezet kan worden om eenmalige tegenvallers op te vangen.
Algemene Reserve
Dit is een vrij besteedbare reserve voor algemene doeleinden. Financieel technisch maakt deze reserve deel uit van het weerstandsvermogen van de provincie. De stand van deze reserve is per 1 januari 2027
€ 76.659.152,--. Voor deze reserve streven we een normomvang na van minimaal € 5.000.000,--, die wordt toegerekend aan de weerstandscapaciteit.
Risicoreserve
Deze reserve is ingesteld om incidentele tegenvallers op te vangen, welke niet door een specifieke voorziening worden afgedekt. De reserve heeft per 1 januari 2027 een omvang van € 20.668.240,--. Jaarlijks zal aan de hand van een risico-inventarisatie worden bekeken in hoeverre het weerstandsvermogen in de toekomst dient te worden bijgesteld.
De samenstelling en ontwikkeling van de algemene reserves ziet er als volgt uit. | ||||
Bedragen x € 1.000,- per 31 december | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
Reserve voor algemene doeleinden | 72.198 | 71.502 | 70.662 | 70.750 |
Risicoreserve | 20.668 | 20.668 | 20.668 | 20.668 |
Totaal algemene reserves | 92.866 | 92.170 | 91.330 | 91.418 |
Structurele weerstandscapaciteit
Met de structurele weerstandscapaciteit worden de middelen bedoeld die permanent ingezet kunnen worden om tegenvallers in de lopende exploitatie op te vangen, zonder dat dit ten koste gaat van de uitvoering van bestaande taken. Dit betreft in beginsel de optelsom van de ruimte in de begroting en de onbenutte belastingcapaciteit.
Ruimte in de begroting
De post onvoorziene uitgaven, van structureel € 250.000,- is onderdeel van de structurele weerstandscapaciteit.
Onbenutte belastingcapaciteit
De onbenutte belastingcapaciteit van de provincie Drenthe bestaat uit het verschil tussen de opbrengst bij het maximaal aantal te heffen opcenten motorrijtuigenbelasting (MRB) en de opbrengst bij het werkelijke tarief. In de begroting 2027 is uitgegaan van een tarief per 1 januari 2027 van 92 opcenten. Het tarief voor de opcentenheffing op de MRB wordt jaarlijks gemaximeerd door de staatssecretaris van Financiën. Het maximum voor 2027 wordt naar verwachting vastgesteld op 147,7 opcenten. Dat levert het volgende beeld op:
Bedragen x € 1.000,- | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
Voorgesteld tarief | 71.100 | 71.100 | 71.100 | 71.100 |
Maximaal tarief | 114.146 | 114.146 | 114.146 | 114.146 |
Onbenutte belastingcapaciteit | 43.046 | 43.046 | 43.046 | 43.046 |
De weerstandscapaciteit van de provincie Drenthe
Uit de hiervoor genoemde gegevens blijkt dat de weerstandscapaciteit van de provincie Drenthe als volgt meerjarig kan worden weergegeven:
2027 | 2028 | 2029 | 2030 | |||||
S | I | S | I | S | I | S | I | |
Risicoreserve | 20.668 | 20.668 | 20.668 | 20.668 | ||||
Normomvang Algemene reserve | 5.000 | 5.000 | 5.000 | 5.000 | ||||
Post voor on-voorzien uitgaven | 250 | 250 | 250 | 250 | ||||
Onbenutte belastingcapaciteit | 43.046 | 43.046 | 43.046 | 43.046 | ||||
Totaal (inc. + struct.) | 68.964 | 68.964 | 68.964 | 68.964 | ||||
Vanzelfsprekend geldt dat de componenten van de weerstandscapaciteit verschillen in hun mate van inzetbaarheid. Zo is de risicoreserve direct aanwendbaar tot het maximum. Het verhogen van het aantal opcenten tot het maximale tarief is echter niet realistisch.
Inventarisatie en beheersing risico's
Van de risico’s die de provincie loopt, is een aantal afgedekt door de gebruikelijke verzekeringen of door het instellen van voorzieningen. In deze paragraaf gaat het om risico’s die niet zijn afgedekt of niet kunnen worden afgedekt. Provincies hebben te maken met een diversiteit aan lastig in te schatten risico’s die bovendien soms onderling afhankelijk zijn. De provincie Drenthe acht het wenselijk om risico’s die van invloed zijn op de bedrijfsvoering beheersbaar te maken. Door inzicht in de risico’s wordt de provincie in staat gesteld om op verantwoorde wijze besluiten te nemen, zodat de risico’s nu en de risico’s gerelateerd aan toekomstige investeringen in verhouding staan tot de vermogenspositie van de provincie. Om de risico’s van provincie Drenthe in kaart te brengen, wordt periodiek de risico-inventarisatie geactualiseerd en een risicoprofiel opgesteld. Uit de actuele inventarisatie zijn in totaal 45 risico’s naar voren gekomen en beschreven. In het onderstaande overzicht staan de 10 belangrijkste risico’s en hoe deze beheerst worden. Bij de meeste van de 45 risico's zijn beheersmaatregelen benoemd. Als een beheersmaatregel wordt toegepast leidt dit tot een lagere risicoscore.
Risi-co nr | Risico | Gevolgen | Maatregelen | Financieel gevolg | incidenteel / structureel |
|---|---|---|---|---|---|
Risk0036 | Attero beschikt niet over de financiële middelen om bovenafdichting van de stortplaats te Wijster te kunnen realiseren. | De kosten voor de bovenafdichting komen voor rekening van de provincie | Attero heeft aan de provincie een borgtocht afgegeven, met hieraan gekoppeld twee financiële ratio’s. Attero wordt geacht een acceptabele financiële positie te hebben als zij voldoet aan beide ratio’s, die worden onderbouwd met de jaarlijks te ontvangen geconsolideerde jaarrekening en accountantsverklaring. Op deze wijze zijn wij in staat de financiële positie van Attero te monitoren en indien nodig maatregelen te nemen. | max. € 14.500.000 | structureel |
Risk0019 | Het doelvermogen in het Fonds Nazorg Gesloten Stortplaatsen provincie Drenthe is onvoldoende om de eeuwigdurende nazorg te kunnen financieren. | De kosten voor de eeuwigdurende nazorg komen voor zover deze niet gedekt kunnen worden door het fonds voor rekening van de provincie. | In gesprek met Attero blijven over mogelijkheden om vermogen op peil te brengen dan wel te houden. Indien de contante waarde van het doelvermogen 10% of meer afwijkt van de reeds opgebouwde waarde, wordt er afgerekend met Attero. Ook kan er iedere vijf jaar, en na vaststelling van een nieuw nazorgplan, worden afgerekend. | max. € 11.000.000 | structureel |
Risk0022 | Verlaging uitkering provinciefonds | Lagere inkomsten en daardoor geringere bestedingsruimte of noodzaak tot ombuigingen | Invloed uitoefenen door o.a. inbreng in IPO; lobby | max. € 7.000.000 | structureel |
Risk0050 | Afwaarderingen als gevolg van verliezen bij de HMDG (niet-sluitende businesscase/ desinvestering) | Verlies van fondsvermogen | Samen optrekken met de provincie Groningen, risico's spreiden. Vergroten van fondsvermogen door samenwwerkinge met andere partijen. | max. € 2.500.000 | structureel |
Risk0016 | Juridische fouten bij staatssteun, waarbij de provincie verwijtbaar is | Ten onrechte verstrekte overheidsmiddelen worden teruggevorderd | Deskundigheidsbevordering, inzetten second opinion. | max. € 2.500.000 | structureel |
Risk0047 | Teveel uitgaven aan personeel in (vaste) dienst. (Door onzekerheid van besluiten door het Rijk) | Hogere frictiekosten | Personeel herplaatsen binnen de organisatie, lobby bij het Rijk voor structurele middelen | Max. € 1.000.000 | structureel |
Risk0037 | Het plafond van het BTW-compensatiefonds wordt overschreden. | Terugvordering van het teveel ontvangen BTW via het provinciefonds. | Invloed uitoefenen door o.a. inbreng in IPO; lobby, scherp zijn op btw-declaraties | max. € 1.250.000 | structureel |
Risk0004 | Verstrekte (revolverende) leningen worden niet (volledig) terugbetaald | Aflossing van totale openstaande lening komt in gevaar/wordt vertraagd | Aparte reserve revolverend financieren om verliezen op te vangen. Voor bepaalde leningen geldt een hypothecaire zekerheidsstelling | max. € 1.000.000 | structureel |
Risk0034 | Wegvloeien kennis | Voor (tijdelijke) vervanging moeten hoge kosten voor inhuur en advies worden gemaakt. Het ontbreken en verloren gaan van kennis. De continuïteit van kennis in de organisatie wordt niet gewaarborgd | Ambities afstemmen op de beschikbare capaciteit. Realistische werkplanningen maken. Strategische Personeelsplanning invoeren en bijhouden. | max.€ 1.000.000 | structureel |
Risk0020 | Gevraagde dienstverlening en ontwikkelingen kunnen niet worden geleverd | Continuïteit dienstverlening komt in gevaar | Inhuren tijdelijke expertise | max.€ 1.000.000 | structureel |
In de tabel is onderscheid gemaakt in incidentele en structurele risico's. De risico’s die als structureel kunnen worden aangemerkt (en dus van invloed zijn op het meerjarenbeeld van de provincie), hebben wij voor 1 jaar meegenomen in de berekening van de benodigde weerstandscapaciteit. Wij zijn namelijk van mening dat indien structurele risico’s zich voordoen, hier binnen een jaar beleidsmatig op kan worden geanticipeerd en dat dus geen beroep hoeft te worden gedaan op de beschikbare structurele weerstandscapaciteit. Dit betekent dat wij bij de analyse van de toereikendheid van de beschikbare weerstandscapaciteit geen onderscheid hebben gemaakt tussen incidentele en structurele risico’s.
Op basis van de ingevoerde risico’s en geactiveerde beheersmaatregelen is een risicosimulatie uitgevoerd. De simulatie wordt toegepast omdat het reserveren van het maximale bedrag van risico's ongewenst is. De risico’s zullen immers niet allemaal tegelijk en in hun maximale omvang optreden. Uit de simulatie volgt dat met 90% zekerheid alle risico’s kunnen worden afgedekt met een bedrag van € 19.103.358,-- als benodigde weerstandscapaciteit.
Relatie benodigde en beschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit van de Provincie Drenthe bestaat uit het geheel aan middelen dat de organisatie daadwerkelijk beschikbaar heeft om de risico’s in financiële zin af te dekken, hieronder valt onder meer de hiervoor ingestelde Risicoreserve. Voor het afdekken van de risico’s wordt gebruik gemaakt van de incidentele en structurele weerstandscapaciteit.
Tabel 3: Beschikbare weerstandscapaciteit | |
Weerstand | Startcapaciteit |
|---|---|
Risicoreserve | 20.668.240 |
Omvang Algemene Reserve | 5.000.000 |
Post voor onvoorziene uitgaven | 250.000 |
Onbenutte belastingcapaciteit | 43.046.000 |
Totale weerstandscapaciteit | 68.964.240 |
Om te bepalen of het weerstandsvermogen toereikend is, dient de relatie te worden gelegd tussen de financieel gekwantificeerde risico's en de daarbij benodigde weerstandscapaciteit en de beschikbare weerstandscapaciteit. De benodigde weerstandscapaciteit die uit de risicosimulatie voortvloeit, kan worden afgezet tegen de beschikbare weerstandscapaciteit. Aangezien de risicoreserve, de omvang van de Algemene Reserve en de post voor onvoorziene uitgaven bij calamiteiten direct aanwendbaar zijn, worden uitsluitend deze bedragen gebruikt om de weerstandsnorm te berekenen. De uitkomst van die berekening vormt de ratio weerstandsvermogen. De ontwikkeling van de weerstandscapaciteit in relatie tot het risicoprofiel wordt nauwlettend gevolgd.
Ratio weerstandsvermogen = | Beschikbare weerstandscapaciteit | = | € 25.918.240 | = 1,36 |
|---|---|---|---|---|
Benodigde weerstandscapaciteit | € 19.103.358 |
De normtabel is ontwikkeld in samenwerking met de Universiteit Twente. Het biedt een waardering van de berekende ratio.
Tabel 4: Weerstandsnorm | ||
Waarderingscijfer | Ratio | Betekenis |
|---|---|---|
A | >2.0 | uitstekend |
B | 1.4-2.0 | ruim voldoende |
C | 1.0-1.4 | voldoende |
D | 0.8-1.0 | matig |
E | 0.6-0.8 | onvoldoende |
F | <0.6 | ruim onvoldoende |
Conclusie / Samenvatting
Met 90% zekerheid kunnen alle risico’s worden afgedekt met een bedrag van € 19.103.358,--
De werkelijke omvang van de Risicoreserve is op het gewenste niveau. We blijven kritisch kijken in welke mate we door beheersmaatregelen de omvang van de risico’s kunnen inperken.
Verplichte kengetallen financiële positie in begroting
Financiële kengetallen | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|---|
realisatie | begroting | begroting | begroting | begroting | begroting | |
1A. Netto schuldquote | 6,4% | 47,4% | 74,1% | 99,8% | 116,4% | 120,6% |
1B. Netto schuldquote gecorrigeerd voor alle verstrekte leningen | -20,1% | 19,3% | 45,7% | 65,4% | 79,4% | 82,4% |
2. Solvabiliteitsratio | 44,9% | 35,8% | 30,5% | 29,7% | 27,5% | 28,0% |
3. Grondexploitatie | nvt | nvt | nvt | nvt | nvt | nvt |
4. Structurele exploitatieruimte | 15,6% | 7,5% | 6,7% | 11,8% | 9,8% | 11,6% |
5. Belastingcapaciteit | 103,6% | 102,4% | 102,4% | 102,4% | 102,4% | 102,4% |
1A. De netto schuldquote drukt het niveau van de netto schuld uit in een percentage van de totale baten. De netto schuld is het saldo van de schulden enerzijds en de liquide middelen en vorderingen anderzijds. Een negatieve schuldquote betekent dat de omvang van de liquide middelen en vorderingen hoger was dan de omvang van de schulden. De netto schuldquote ontwikkelt zich negatief door de verwachte afname van de liquide middelen en de verwachte financieringsbehoefte (toename van de schulden) vanaf eind 2029. Deze ontwikkeling is minder sterk dan we vorig jaar nog verwachtten, de ontwikkeling is ongeveer een jaar in tijd opgeschoven.
1B. Een hoge netto schuldquote hoeft op zichzelf geen probleem te zijn. Of dat het geval is valt niet direct af te leiden uit de netto schuldquote zelf, maar hangt af van meerdere factoren. Zo kan een hoge schuld worden veroorzaakt doordat er leningen zijn afgesloten en die gelden vervolgens worden doorgeleend aan partijen die op hun beurt weer jaarlijks aflossen. In dat geval hoeft een hoge schuld geen probleem te zijn. Om inzicht te verkrijgen in hoeverre er sprake is van doorlenen wordt de netto schuldquote zowel in- als exclusief doorgeleende gelden weergegeven (netto schuldquote gecorrigeerd voor alle verstrekte leningen). Op die manier wordt duidelijk in beeld gebracht wat het aandeel van de verstrekte leningen is en wat dit betekent voor de schuldenlast.
Voor onze provincie geldt dat er nog geen leningen zijn aangetrokken, wel wordt een deel van de eigen middelen uitgeleend aan derden.
2. Dit kengetal geeft inzicht in de mate waarin de provincie in staat is aan haar financiële verplichtingen te voldoen. De solvabiliteitsratio is het eigen vermogen als percentage van het balanstotaal. Indien er sprake is van een forse schuld én veel eigen vermogen (het totaal van de algemene en de bestemmingsreserves), hoeft een hoge schuld geen probleem te zijn voor de financiële positie. Daar is bijvoorbeeld sprake van indien een lening is aangegaan omdat het eigen vermogen niet liquide is (omdat het vast zit in bijvoorbeeld het Provinciehuis of omdat er andere investeringen mee zijn gefinancierd). Hoe hoger de solvabiliteitsratio, hoe groter de weerbaarheid van de provincie. De solvabiliteit is op dit moment goed, maar neemt in de komende jaren af. De begrote onttrekkingen aan de reserves en het balanstotaal dat door investeringen toeneemt resulteren in een steeds groter deel van de balans dat door vreemd vermogen wordt gefinancierd. Hierdoor neemt de solvabiliteit af. De trend die uit de tabel blijkt is echter minder negatief dan vorig jaar in de Begroting opgenomen.
3. De provincie Drenthe heeft geen grondexploitaties. Dit kengetal is daarom niet relevant.
4. Voor de beoordeling van de financiële positie is het ook van belang te kijken naar de structurele baten en structurele lasten. Structurele baten zijn bijvoorbeeld de algemene uitkering uit het provinciefonds en de opbrengsten uit de opcenten op de motorrijtuigbelastingen. Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is, doordat wordt gekeken naar de structurele baten en structurele lasten (inclusief onttrekkingen en toevoegingen aan de reserves) en deze worden vergeleken met de totale baten. Een positief percentage betekent dat de structurele baten toereikend zijn om de structurele lasten (waaronder ook de rente en aflossing van een lening) te dekken.
Een begroting waarvan de structurele baten hoger zijn dan de structurele lasten is wendbaarder dan een begroting waarbij structurele baten en lasten in evenwicht zijn. Voor de provincie Drenthe wordt voor de komende jaren een positieve structurele exploitatieruimte begroot.
5. De opcenten op de motorrijtuigenbelasting zijn voor provincies de belangrijkste eigen belastinginkomsten. De belastingcapaciteit geeft inzicht in de mate waarin bij het voordoen van een financiële tegenvaller deze in het volgende begrotingsjaar kan worden opgevangen of ruimte is voor nieuw beleid. Het kengetal geeft weer hoe het opcententarief van de provincie zich verhoudt tot het landelijk gemiddelde opcententarief van alle provincies, uitgedrukt in een percentage. Uit het kengetal blijkt dat wij meer opcenten heffen dan het landelijk gemiddelde.
Het kengetal belastingcapaciteit is echter iets anders dan de onbenutte belastingcapaciteit. De onbenutte belastingcapaciteit is het verschil tussen het gehanteerde opcententarief en het door het Rijk vastgestelde maximale tarief. Een provincie heeft de mogelijkheid om het aantal opcenten te verhogen tot het maximaal te heffen aantal opcenten zoals dat door het Rijk wordt bepaald (voor 2027 naar verwachting circa 148 opcenten). Geen enkele provincie maakt gebruik van dit maximale tarief.
Analyse en conclusie
Een afzonderlijk kengetal zegt nog niet zoveel over de financiële positie en weerbaarheid van de provincie. De kengetallen moet altijd in hun onderlinge samenhang worden bezien, voor een goede beoordeling van de financiële positie en wendbaarheid van de begroting. Zo hoeft een hogere schuld geen probleem te zijn als de solvabiliteit goed is, als de exploitatie voldoende ruimte biedt om de rente en aflossing te betalen, of wanneer de onbenutte belastingcapaciteit voldoende is om structurele baten te vergroten, mocht dat noodzakelijk zijn.
Als we aansluiting zoeken bij de signaalwaarden uit het Gemeenschappelijk financieel toezichtkader zoals provincies dat hanteren bij hun toezichthoudende rol op gemeenten, dan zien we dat de kengetallen Solvabiliteit en Belastingcapaciteit Neutraal scoren, de overige kengetallen Gezond:
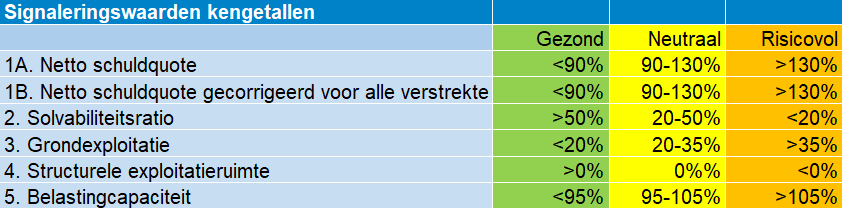
Dit geeft aan dat onze provincie, gebaseerd op de begroting, voldoende weerbaar en wendbaar is om tegenvallers op te kunnen vangen of extra structurele uitgaven te kunnen dekken.
Er blijft echter een trend te zien waarbij de kengetallen zich negatief ontwikkelen, als gevolg van de benutting van de reserves en investeringen die er naar verwachting voor zorgen dat de liquide middelen afnemen en resulteren in een financieringsbehoefte in de toekomst.
De historie laat zien dat de gerealiseerde kengetallen doorgaans positiever uitvallen dan begroot, doordat uitgaven achterblijven (exploitatie en investeringen). Dit is ook weer gebleken in de Jaarrekening 2025. Dit maakt mede dat we de ontwikkelingen blijven volgen. De financiële positie is nu nog robuust en zal dat naar verwachting de komende jaren ook blijven.